年収600万円で住宅・食事の補助がない会社と、年収550万円で社宅と食事補助がある会社では、どちらの待遇がよいのでしょうか。額面年収だけでは、実際に使えるお金や制度の価値を比べきれません。
本記事では、国税庁と厚生労働省の資料を基に、福利厚生を年額へ直し、課税区分と利用条件をそろえて比較します。30歳・独身・東京という作った例で、条件が変わると結論も変わることを確かめます。
情報は2026年10月27日時点のものです。制度・労働条件・統計は変わることがあります。出典は記事末尾にまとめています。
転職・退職の判断は、ご自身の状況に合わせて行ってください。労働条件のトラブルは、労働基準監督署や総合労働相談コーナーで相談できます。記事中の人物・会社・試算は、特記のない限り説明のための例です。
- 住宅や食事の補助は月額を年額に直し、手取りと合わせて比較します。
- 借上社宅と現金の住宅手当は、同じ金額でも税の扱いが異なります。
- 対象者、利用期限、退職時の扱いを規程で確認してから待遇を判断します。
福利厚生を比べるための基礎知識
福利厚生には、健康保険や厚生年金の会社負担など法律に基づく法定福利と、住宅、食事、休暇など会社が設ける法定外福利があります。転職先ごとの差を比べるときは、法定外福利の中身が主な確認対象です。[s5]
制度の価値は、求人票に書かれた名称だけでは決まりません。1年間で受けられる金額、給与として課税されるか、本人が条件を満たすかをそろえて比較します。[s2][s3]
本記事のA社とB社は架空の例です。手取り額は30歳・独身・東京、協会けんぽ、賞与込みという前提で計算しており、家族構成や保険、会社の扱いによって変わります。[s10][s11][s13][s14][s15][s16]
福利厚生は額面年収に表れない待遇
経団連の2019年度調査では、従業員1人・1か月あたりの現金給与は約54.7万円でした。これとは別に、法定福利費が約8.4万円、退職金が約4.7万円、法定外福利費が約2.4万円かかっています。[s5]
会社が給与以外に負担する費用
会社が1人に払うお金(1か月あたり)
出典:経団連「2019年度福利厚生費調査」(608社・大きな会社中心・最後の調査)
法定外福利費のうち、住宅関連は約1万1,600円で、全体の約48%を占めました。ただし、この調査は大企業中心の608社を対象とした最後の調査であり、現在の全企業平均ではありません。[s5][s6]
転職希望者が挙げた福利厚生
どんな福利厚生があれば転職したい?
第一生命調べ(2026年6月・転職希望者298人・複数回答)
第一生命の2026年6月の自社調査では、転職希望者298人の56.4%が家賃補助・住宅手当、46.0%が特別休暇、36.9%が退職金制度を挙げました。複数回答で、社員500人以下の企業に勤める会社員を対象とした結果です。[s4]
住宅補助は支給方法で手取りが変わる
月5万円の補助なら、社宅でも住宅手当でも同じでしょうか?
厚生労働省の令和7年調査では、住宅手当などを支給する企業は41.7%でした。支給を受けた人の平均は月1万8,700円であり、月5万円は比較方法を示すための作った例です。[s9]
住宅手当を支給する企業と平均額
住宅手当など(令和6年11月分)
出典:厚生労働省「令和7年就労条件総合調査」
借上社宅では、従業員が賃貸料相当額の50%以上を負担するなどの条件を満たせば、会社負担との差額が課税されません。一方、現金の住宅手当や本人契約の家賃への補助は、給与として課税されます。[s3]
借上社宅と現金手当の税の違い
住宅の補助と税金
| 項目 | 借上社宅 | 現金の住宅手当 |
|---|---|---|
| 税金 | 条件つきで非課税 | 給料として課税 |
| 契約するのは | 会社 | 自分でも会社でも |
| 本人の家賃 | 相当額の半分以上 | 決まりなし |
出典:国税庁 No.2597「使用人に社宅や寮などを貸したとき」
賃貸料相当額は実際の家賃そのものではなく、会社の制度や物件によって計算が変わります。「会社が家賃の半分を出す」という説明だけで判断せず、本人負担と課税上の扱いを確認してください。[s3]
食事補助は金額だけでなく支給方法を確認する
食事の現物支給に対する非課税限度額は、2026年4月以後、会社負担で月7,500円へ引き上げられました。1年間で最大9万円ですが、上限まで毎月使う場合の金額です。[s1][s2]
食事補助の非課税限度額
食事補助の非課税の上限(月)
出典:国税庁(2026年3月31日に通達を改正)
非課税になるには、本人が食事価額の半分以上を負担し、会社負担が月7,500円以下である必要があります。原則として、現金で食事代を渡す場合は給与として課税されます。[s2]
非課税になるための条件
非課税になる条件
食事を支給
現金の補助はNG
本人が半分以上
食事代の50%以上
会社の負担
月7,500円以下
出典:国税庁 No.2594「食事を支給したとき」
求人票で「食事補助」と書かれていても、社食や弁当の支給、現金手当、利用回数の上限では価値が異なります。年間換算するときは、自分が実際に利用できる回数で見積もります。[s2]
年収600万円と550万円を手取りで比べる
作った例では、A社は年収600万円で住宅・食事の補助なし、B社は年収550万円で社宅の会社負担が月5万円、食事補助が月7,500円です。本人は30歳・独身・東京在住で、家賃10万円の部屋に住むと仮定します。
A社とB社の条件
2社の条件(作った例)
| 項目 | A社 | B社 |
|---|---|---|
| 年収(額面) | 600万円 | 550万円 |
| 家賃10万円の部屋 | 全額自分 | 会社が5万円 |
| 食事 | 全額自分 | 最大7,500円 |
※イメージ。担当者(30歳・独身・東京)の例
税と社会保険料を概算すると、A社の手取りは約466万円、B社は約430万円です。額面の差は50万円ですが、手取りの差は約36万円になります。[s10][s11][s13][s14][s15][s16]
額面年収を手取りへ直した試算
手取り(1年・試算)
試算。条件で変わります
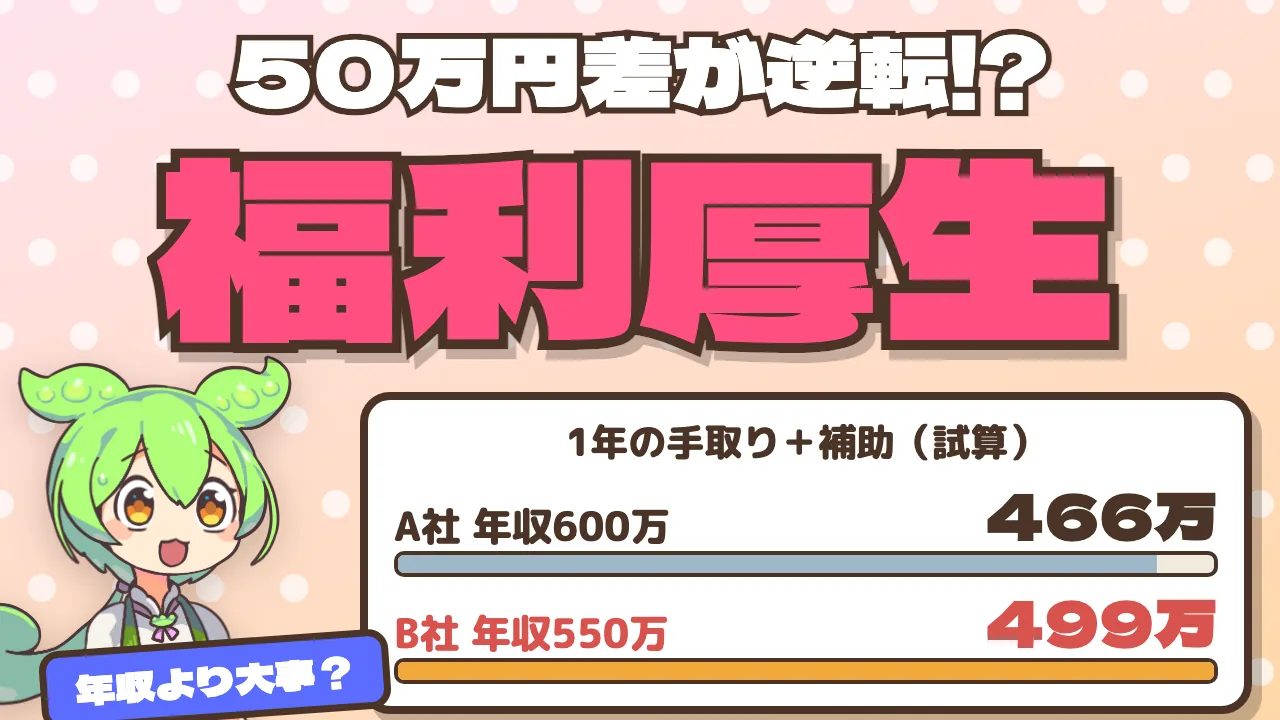
B社で社宅の会社負担60万円と食事補助の最大9万円が非課税になる条件を満たすと、手取りと補助の合計は約499万円相当です。A社の約466万円より、B社が約33万円上回る試算になります。
手取りと利用できる補助の合計
1年の手取り+補助(試算)
試算:社宅年60万円+食事年9万円。条件を満たす場合
結論は支給方法で変わります。社宅ではなく課税される現金の住宅手当ならB社が約16万円上、住宅補助がなく食事補助だけならA社が約27万円上という試算です。
条件を変えた3つの試算
B社がA社より上の額(手取り・年)
| 項目 | 社宅+食事 | 現金手当+食事 | 食事だけ |
|---|---|---|---|
| B社の補助 | 60万+9万 | 60万+9万 | 9万 |
| 住宅の補助 | 非課税 | 課税 | なし |
| A社との差 | 約+33万 | 約+16万 | 約−27万 |
試算。担当者(30歳・独身・東京)の例
試算で「年収550万円に補助69万円を足して619万円」とするだけでは、非課税の価値を正しく表せません。今回の前提では、同じ手取りを課税される給与で得るには約646万円が必要ですが、賞与や退職金の算定基礎は別に確認が必要です。
退職金と休暇は将来と利用実態を見る
厚生労働省の令和5年調査では、退職給付制度がある企業は74.9%でした。割合は1,000人以上で90.1%、30〜99人で70.1%と、会社規模によって差があります。[s7]
退職給付制度がある企業の割合
退職給付制度がある会社
出典:厚生労働省「令和5年就労条件総合調査」
大学・大学院卒の管理・事務・技術職で、勤続20年以上かつ45歳以上の退職者を見ると、定年退職の平均は1,896万円、自己都合は1,441万円でした。若手の転職時に受け取る金額ではなく、長期勤続者の平均です。[s7]
退職理由別の平均退職給付額
大卒の退職給付額の平均(事由別)
出典:厚生労働省「令和5年就労条件総合調査」(勤続20年以上かつ45歳以上の退職者の平均)
特別休暇も、制度の有無と実際に取得できるかは別です。令和6年調査では夏季休暇がある企業は40.0%、病気休暇は27.9%、リフレッシュ休暇は14.7%、教育訓練休暇は5.0%でした。[s8]
特別休暇制度がある企業の割合
特別休暇の種類(制度がある会社の割合)
出典:厚生労働省「令和6年就労条件総合調査」
休暇の価値を金額に置き換える場合も、有給か無給か、取得条件、繰り越しの可否を確認します。金額化しにくい制度は、生活との両立や使いやすさを別の評価軸にします。
求人票から待遇を見抜く4つの確認
まず、住宅や食事の補助を月額から年額へ直し、課税される給与と非課税の現物支給を分けます。次に、年齢、勤続年数、家族構成、申請期限など、自分が利用条件を満たすかを確認します。
福利厚生を比べる4つの手順
福利厚生の見抜き方
月額×12で年額に
対象・期間・申請
社宅・退職金
就業規則・社宅規程
さらに、退職時の社宅の期限や退職金の扱いを確認します。最後に、内定後は口頭説明だけでなく、就業規則、社宅規程、退職金規程などで条件を確かめます。
求人票だけでは分からない条件
人事には「対象者のうち何人が利用していますか」「自己都合退職ではどう変わりますか」と具体的に尋ねると、制度の使いやすさを判断しやすくなります。労働条件の疑問は、厚生労働省の総合労働相談コーナーへ相談できます。
まとめ
福利厚生は、月額を年額へ直し、課税区分と利用条件をそろえて、手取りと合わせて比べます。今回の例ではB社が有利ですが、社宅を使えなければA社が有利になり、条件によって結論が反転します。
2社比較の答えは利用条件で変わる
答え合わせ(手取り+補助)
| 項目 | 社宅と食事が使える | 使えない |
|---|---|---|
| 得なのは | B社 | A社 |
| 理由 | 補助が手取りに | 額面が高い |
※イメージ(試算)
年収の数字だけで会社を選ばず、自分が使える制度の年額、退職時の扱い、給与や賞与への影響を規程で確認してください。自分の生活段階に合う制度へ重みを付けることが、次の一歩です。
実践のポイント・まとめ
出典・参考文献
- [s1] 国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」 ↗ nta.go.jp
- [s2] 国税庁 タックスアンサー No.2594「食事を支給したとき」 ↗ nta.go.jp
- [s3] 国税庁 タックスアンサー No.2597「使用人に社宅や寮などを貸したとき」 ↗ nta.go.jp
- [s4] 第一生命 ICHI LAB「福利厚生ランキング2026|実際にあってよかった制度を社員目線で紹介」 ↗ ichilab.dai-ichi-life.co.jp
- [s5] 日本経済団体連合会「2019年度福利厚生費調査結果の概要」 ↗ keidanren.or.jp
- [s6] 日本経済団体連合会「定期調査結果」 ↗ keidanren.or.jp
- [s7] 厚生労働省「令和5年就労条件総合調査の概況」 ↗ mhlw.go.jp
- [s8] 厚生労働省「令和6年就労条件総合調査の概況」 ↗ mhlw.go.jp
- [s9] 厚生労働省「令和7年就労条件総合調査の概況」 ↗ mhlw.go.jp
- [s10] 全国健康保険協会(協会けんぽ)「令和8年度の都道府県単位保険料率」 ↗ kyoukaikenpo.or.jp
- [s11] 日本年金機構「厚生年金保険の保険料」 ↗ nenkin.go.jp
- [s13] 国税庁 タックスアンサー No.1410「給与所得控除」 ↗ nta.go.jp
- [s14] 国税庁 タックスアンサー No.2260「所得税の税率」 ↗ nta.go.jp
- [s15] 国税庁「令和8年分 年末調整のしかた」 ↗ nta.go.jp
- [s16] 総務省「個人住民税」 ↗ soumu.go.jp
検証ファクト一覧を表示する(全18項目)
| ID | 確認した事実・仕様 | 出典 | 注意・補足 |
|---|---|---|---|
| F1 | 食事の現物支給の非課税限度額が月3,500円から月7,500円に(令和8年4月1日以後に支給する食事から)。約2.1倍 | [s1] | |
| F2 | 非課税になるには、本人が食事の価額の半分以上を負担し、(食事の価額)−(本人の負担)が月7,500円以下(消費税を除く) | [s2] | |
| F3 | 食事代を現金で補助すると、夜食(1食650円以下)の例外を除き全額課税 | [s2] | |
| F4 | 借上社宅は、本人の家賃が「賃貸料相当額」の50%以上なら差額は課税されない。現金の住宅手当や、本人が直接契約している家賃への補助は給与として課税 | [s3] | 賃貸料相当額は家賃そのものではない。会社の制度で違う |
| F5 | 転職希望者(N=298)が「どんな福利厚生があれば転職したいか」の1位は家賃補助・住宅手当 56.4%、2位 特別休暇 46.0%、3位 退職金制度 36.9%(第一生命調べ・2026年6月・社員500名以下の企業の会社員) | [s4] | 会社の調査。複数回答 |
| F6 | 20〜39歳の転職希望者は家賃補助 65.1%が1位、40歳以上は退職金 50.0%が1位 | [s4] | |
| F7 | 「あって良かった」の1位は退職金制度 28.6%、2位 家賃補助 19.8%、3位 特別休暇 19.1% | [s4] | |
| F8 | 経団連の調査(2019年度・608社):従業員1人1か月あたり 法定福利費 84,392円、法定外福利費 24,125円、退職金 47,354円、現金給与総額 547,336円 | [s5] | 大きな会社中心。最後の調査 |
| F9 | 法定外福利費のうち住宅関連が11,639円(約48%)、給食が1,729円、育児関連が428円 | [s5] | |
| F10 | 福利厚生費調査は2019年度で終了 | [s6] | |
| F11 | 住宅手当などを支給している企業は41.7%、支給された人の1人平均は18,700円(令和6年11月分) | [s9] | |
| F12 | 特別休暇制度がある企業は59.9%。リフレッシュ休暇は14.7%(1,000人以上で47.3%、30〜99人で10.6%)、教育訓練休暇は5.0% | [s8] | |
| F13 | 退職給付制度がある企業は74.9%(1,000人以上 90.1%、30〜99人 70.1%) | [s7] | |
| F14 | 大卒(管理・事務・技術職)の定年退職者の平均退職給付額は1,896万円、自己都合は1,441万円(勤続20年以上かつ45歳以上) | [s7] | |
| F15 | 大卒の定年退職者の退職給付額は勤続20〜24年で1,021万円、35年以上で2,037万円 | [s7] | |
| F16 | 試算:A社600万円の手取り466.4万円、B社550万円の手取り430.4万円。B社の社宅60万円+食事9万円を足すと499.4万円相当(A社より約33万円上) | [s10] [s16] | |
| F17 | 試算:社宅の代わりに現金の住宅手当なら約16万円上、社宅なしで食事補助だけなら約27万円下 | — | |
| F18 | 試算:B社の社宅と食事の69万円分は、額面なら約96万円分(550万円→約646万円)に当たる | — |
※ A社、B社、本人の年収と福利厚生は作った例です。本人は30歳・独身・東京の会社員で、家賃10万円の部屋に住むと仮定しています。
※ 手取りは協会けんぽ東京、40歳未満、賞与込みの年収、令和8年分の税を前提にした概算です。家族構成、標準報酬月額、自治体、会社の扱いによって変わります。
※ 借上社宅の月5万円は非課税の条件を満たす場合の例です。食事補助の年9万円は月7,500円を12か月利用した最大額です。
※ 経団連の福利厚生費調査は2019年度が最後で、大企業中心です。第一生命の調査は2026年6月の自社調査で、転職希望者298人への複数回答です。
※ 退職給付額は勤続20年以上かつ45歳以上の退職者の平均であり、若手の転職時に受け取る金額ではありません。